新能源车渗透率再上台阶,补能网络成为新变量
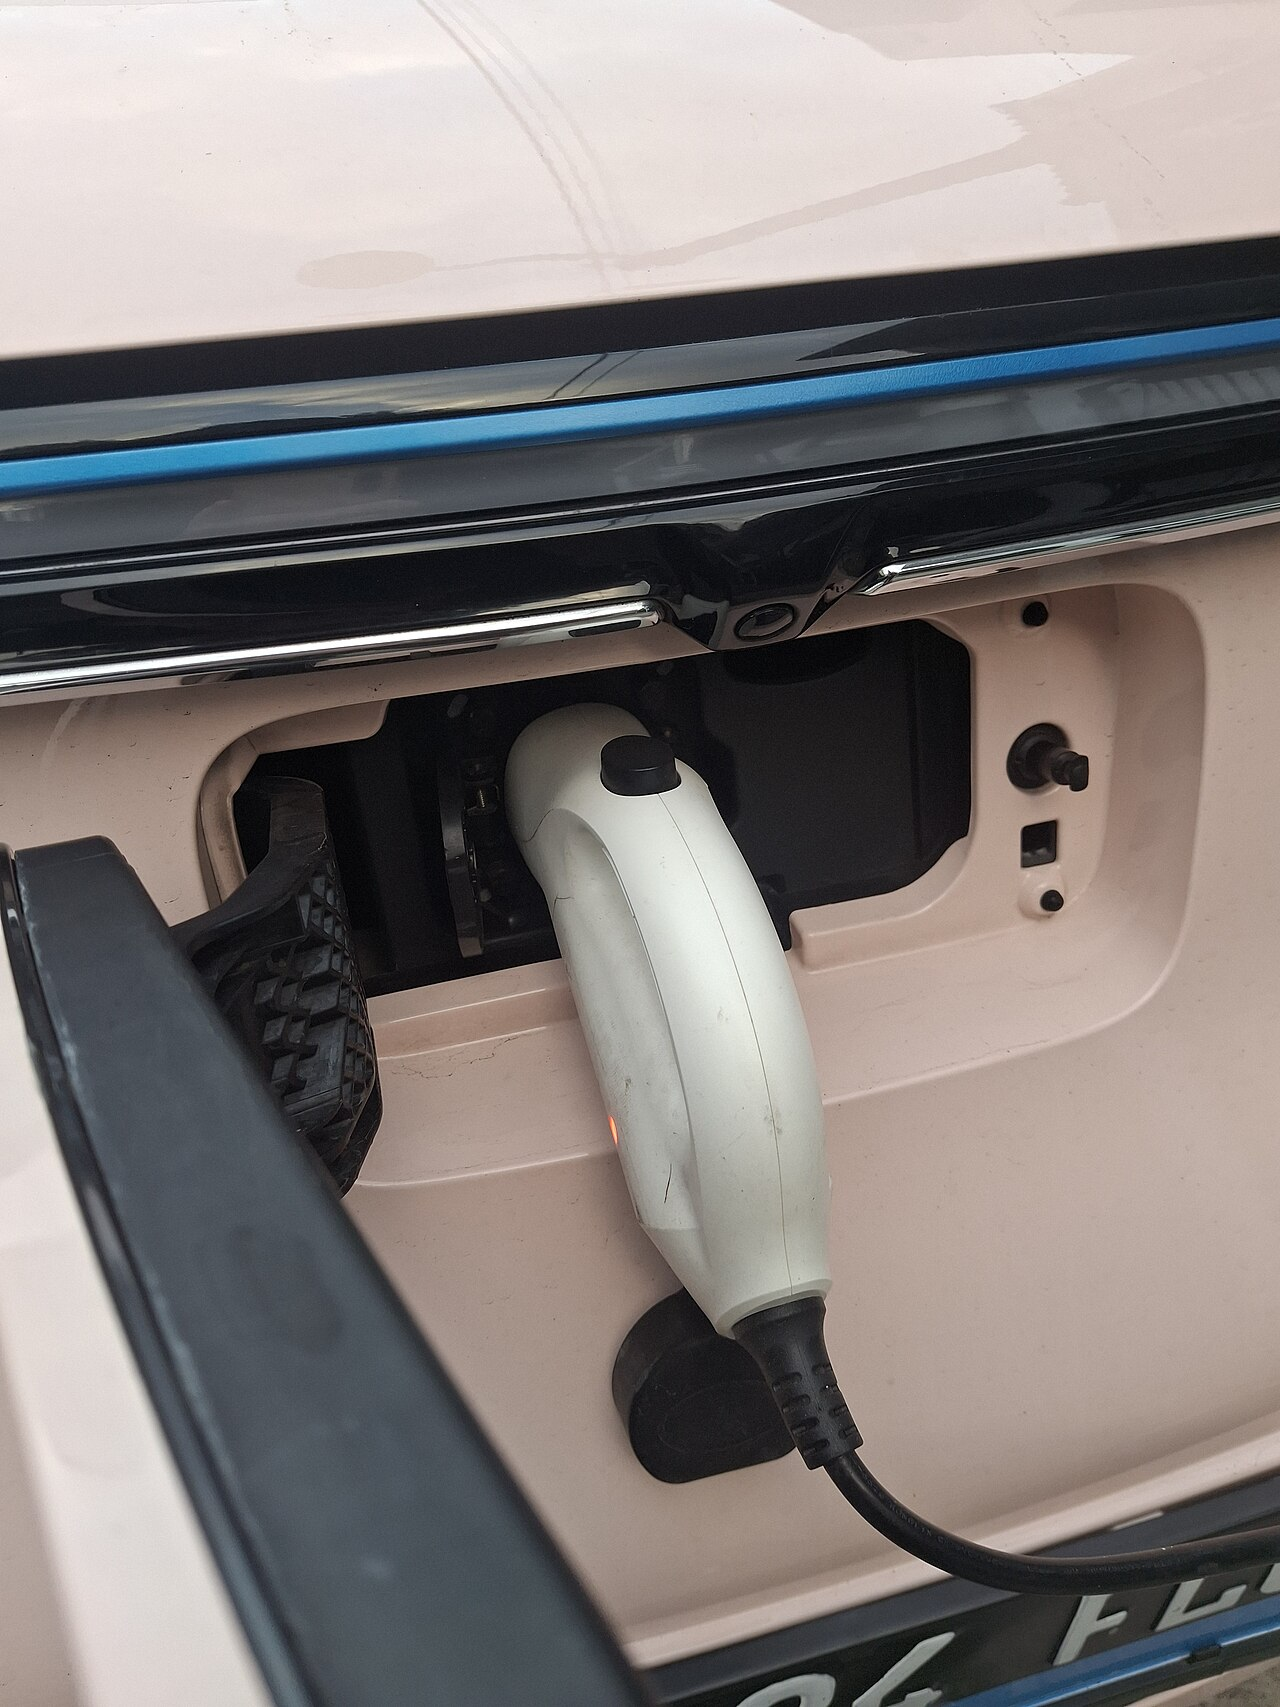
渗透率提升到一定阶段后,增量用户的结构会发生变化:从早期尝鲜者转向对补能便利性、保值率与售后成本更敏感的家庭用户。这一变化直接改变了竞争要素。
销量结构:增量在哪个价格带
增量主要集中在十五万元上下的家庭用车区间,插混与增程车型因补能灵活而获得更多订单。纯电车型的竞争力则越来越依赖于平台效率与快充能力。
价格带下移意味着单车毛利承压,规模效应与供应链议价能力成为分水岭。
补能网络:从数量到密度
充电桩的绝对数量已经不是瓶颈,核心城区与高速沿线的密度、以及高峰时段的可用率才是用户体验的关键。超充对电网容量与场站改造的要求更高,落地速度受制于配电条件。
目的地充电(商场、写字楼、酒店)以较低的功率覆盖长时间停放场景,投入产出比更优,成为运营方争夺的入口。
电池路线:铁锂回升与快充
磷酸铁锂凭借成本与安全性优势在主流价格带回升,快充倍率成为新的技术比拼点。高镍三元则集中在高端与长续航车型。
电池回收与梯次利用随着保有量上升开始形成独立市场,资源闭环正在被补上。
产业链:利润向下游迁移
当整车价格战持续,利润会向具备定价权的环节迁移:补能运营、后市场服务、以及具备技术壁垒的材料环节。
需要警惕的是产能扩张与需求增速的错配,这在过去几年反复出现,是板块波动的主要来源。
核心要点
- 增量用户转向家庭场景,补能便利性成为购车决策变量
- 补能网络的竞争从数量转向密度与高峰可用率
- 整车价格战下,利润向补能运营与后市场迁移
免责声明
本文基于公开资料与本公司研究院观点整理,仅用于投资者教育与信息交流,不构成对任何证券的买卖建议,也不构成收益承诺。市场有风险,决策需谨慎,投资者应结合自身风险承受能力独立判断并自行承担结果。