金价高位震荡:避险需求与利率定价的两条主线
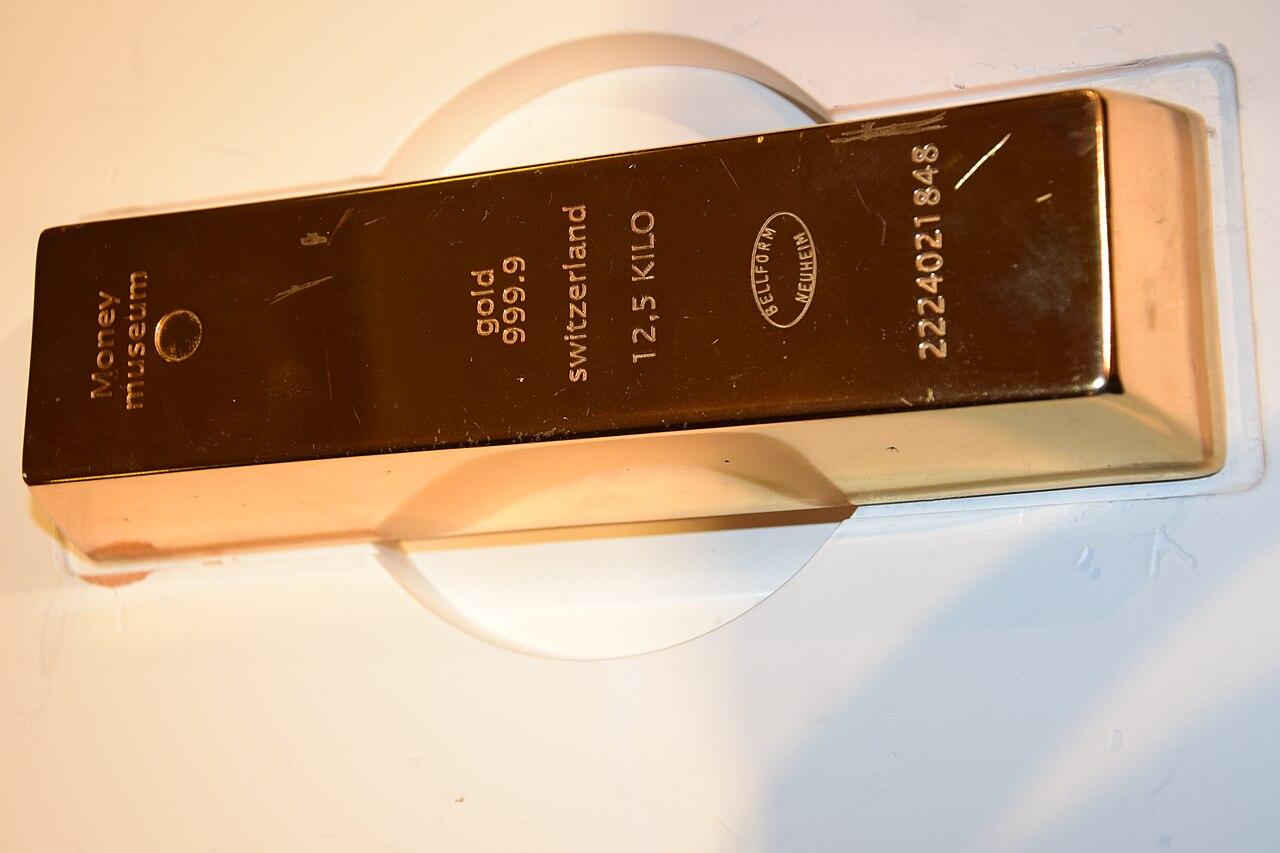
黄金不产生现金流,因此它的价格不来自盈利,而来自相对信用与相对利率。理解这一点,就不会用分析股票的方法去分析黄金。
实际利率是定价锚
黄金与实际利率长期呈负相关:实际利率下行,持有黄金的机会成本下降,价格获得支撑。名义利率与通胀预期之差,是观察实际利率的常用口径。
当名义利率下行由降息预期驱动、而通胀预期未同步回落时,实际利率下行更快,金价弹性更明显。
央行购金与储备多元化
多国央行持续增加黄金储备,背后是储备资产多元化的长期考量。这类买盘的特点是节奏稳定、对价格不敏感,为金价提供了底部支撑。
但央行购金的规模并不公开透明,市场只能通过季度数据回溯,这也让相关叙事容易被过度放大。
国内溢价与渠道差异
国内金价与国际金价之间会因汇率、进口配额与实物需求出现溢价。溢价过高时,实物金的买入性价比下降,首饰金与投资金的价差也会扩大。
投资渠道上,实物金、积存金、黄金ETF与期货合约各有成本结构,流动性差异明显,选择前应先明确持有期限。
配置而非押注
黄金在组合中的作用是对冲与分散,而不是收益引擎。常见的做法是把黄金作为组合中 5% 至 10% 的稳定配置,并按偏离度做再平衡。
在高位追涨、用杠杆放大敞口,是把对冲工具当成投机工具,风险收益特征完全改变。
核心要点
- 实际利率是黄金的定价锚,避险需求放大弹性
- 央行购金提供底部支撑,但数据滞后、叙事易被放大
- 黄金适合作为 5% 至 10% 的对冲配置,而非杠杆押注
免责声明
本文基于公开资料与本公司研究院观点整理,仅用于投资者教育与信息交流,不构成对任何证券的买卖建议,也不构成收益承诺。市场有风险,决策需谨慎,投资者应结合自身风险承受能力独立判断并自行承担结果。